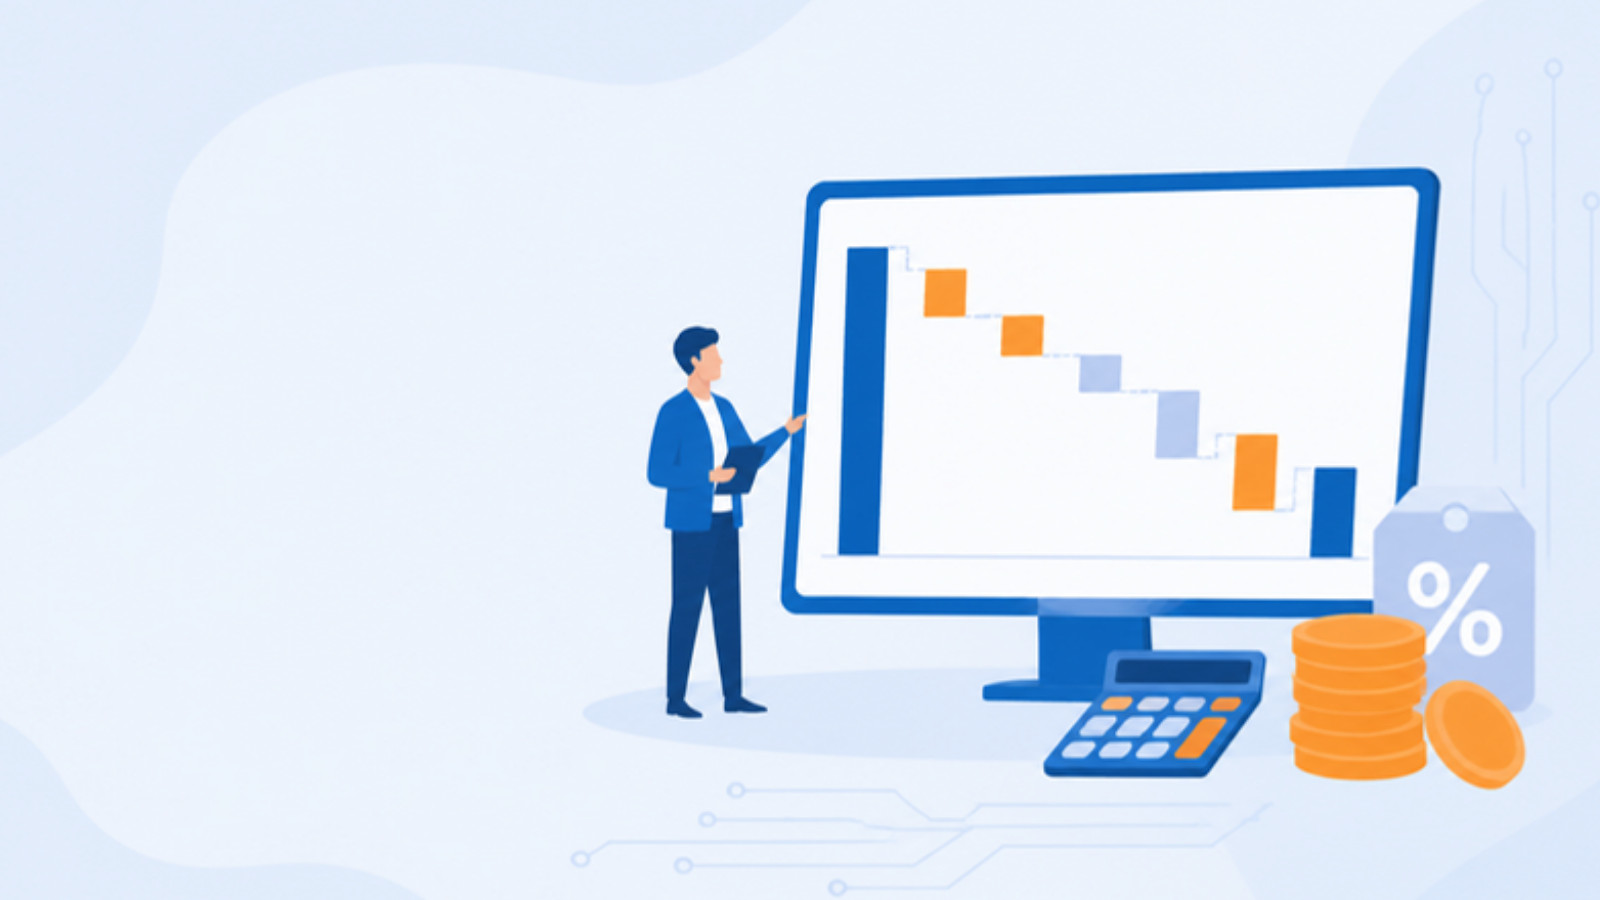
O Demonstrativo de Resultado do Exercício (DRE) resume, em uma tabela, quanto o laboratório faturou, quanto gastou e quanto sobrou em um período. Lido com regularidade, ele mostra pontos fortes e fracos antes que virem problema de caixa.
Do faturamento ao lucro, em ordem
- Receita operacional bruta (ROB): tudo o que o laboratório faturou com a atividade-fim (exames, taxas de coleta), antes de qualquer dedução.
- Impostos e deduções: ISS, PIS, COFINS, IR e CSLL, comissões e descontos. Crescem junto com a receita.
- Receita operacional líquida (ROL): ROB menos impostos e deduções.
- Insumos e custos variáveis: o que aumenta a cada exame feito, como insumos de coleta e técnicos e o pagamento a laboratórios de apoio.
- Margem de contribuição: ROL menos custos variáveis. É o que sobra para pagar os custos fixos e gerar lucro.
- Pessoal: salários, encargos, benefícios e pró-labore.
- Despesas operacionais: aluguel, energia, telefonia, sistemas, controle de qualidade, marketing e seguros.
- EBITDA: margem de contribuição menos pessoal e despesas operacionais. Mostra a capacidade de a operação gerar caixa.
- Receitas e despesas não operacionais: aplicações financeiras, juros, parcelamentos de dívidas, depreciações.
- LAIR: lucro antes do imposto de renda.
Por que acompanhar todo mês
- Decisões com número: se os insumos pesam demais, vale negociar com fornecedores ou rever as compras; se o apoio pesa, renegociar a tabela.
- Planejamento: o histórico permite projetar receitas e despesas e definir metas realistas.
- Conversa com sócios e bancos: o DRE é a linguagem comum para falar de resultado.
Os laboratórios que usam o módulo financeiro do LIS Bitlab contam com um DRE gerencial, alimentado pelos lançamentos do próprio sistema.
Quer ver isso na prática? Agende uma demonstração do LIS Bitlab.
Agendar demonstração Gestão · 5 min
 Qualidade · 5 min